

Wat is extreme neerslag? En is dat verzekerd?
Het klimaat verandert. De zomers worden warmer en in het najaar en de winter worden regen-, hagel- en sneeuwbuien extremer. We krijgen hier steeds vaker schademeldingen voor binnen. Bij bedrijven lopen de schadebedragen steeds meer op. Helaas is de kans groot dat dergelijke schades vaker voor gaan komen door deze ‘extreme neerslag’. Het weer valt niet te beïnvloeden, maar bij het afsluiten van uw verzekering kunt u er wel rekening mee houden.
Anderen vinden dit interessant
Schade door extreme neerslag, wat is dat eigenlijk?
Met schade door extreme neerslag wordt bedoeld schade aan een gebouw die is ontstaan door de druk van sneeuw en/of ijs, door wateropeenhoping of door inslag van hagel.
Bij sneeuwdruk en wateropeenhoping (ook wel wateraccumulatie genoemd) wordt de druk door het gewicht van het water of de sneeuw aan de buitenkant van het gebouw te groot, waardoor het gebouw geheel of gedeeltelijk instort. Het komt vaak voor dat door ontwerp- en constructiefouten van het dak de schades nog hoger oplopen. Herstel van schade na het instorten van een dak kan maanden duren.
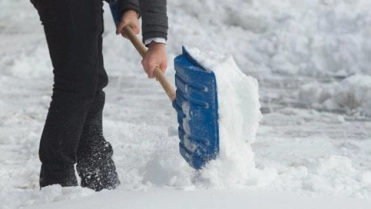
Jaarlijks storten steeds meer daken in na hevige regen of sneeuwval. Vooral lichte platte dakconstructies (stalen dakplaten ondersteund door een staalconstructie) zijn gevoelig voor de druk van sneeuw of water.

Goed voorbereid op extreme neerslag
- Heeft u een plat dak? Laat dan een wateraccumulatie berekening voor uw dak maken. Hierbij onderzoekt een deskundige hoeveel water het dak maximaal kan dragen, voordat het vervormt of bezwijkt. Dit wordt ook de wateropvoerende capaciteit van de constructie genoemd. Een noodoverloopsysteem zorgt er dan voor dat deze waterstand nooit wordt overschreden.
- Als een noodoverloopsysteem niet voldoende is, dan is het noodzakelijk de dakconstructie te versterken. Hiervoor heeft u verschillende mogelijkheden. Denk bijvoorbeeld aan het bijplaatsen van kolommen of het versterken van de dakliggers.
- Controleer uw gebouw op loszittende delen. Zoals dakpannen, dakleer, luifels, en lichtreclame. Verstevig eventueel tijdelijk de kwetsbare delen van het gebouw.
- Zet uw bedrijfswagens op een veilige plaats. Het liefst binnen of overdekt.
Klanten beoordelen ons
met een 8,8
Wij regelen het voor u
- U hoeft het niet alleen te doen
- Direct contact met een adviseur
- Altijd advies op maat
Aalsmeer
Alkmaar
Apeldoorn
Breda
Breezand
Capelle aan den IJssel
De Bilt
Den Bosch
Dordrecht
Echt
Eindhoven
Enschede
Geleen
Groningen
Haarlem
Heerhugowaard
Heinenoord
Huizen
Maastricht
Oisterwijk
Rijswijk
Roermond
Rotterdam
Sliedrecht
Sneek
Utrecht
Vlijmen
Zevenaar
Onze klanten beoordelen Zicht gemiddeld met een
-
U verzekert in de meeste gevallen de herbouwwaarde. Dit is de waarde die een aannemer nodig heeft om het gebouw weer op te bouwen. Het kan ook zijn dat u niet wilt herbouwen en dan kunt u in overleg met de verzekeringsmaatschappij de verkoopwaarden uitgekeerd krijgen.
-
Alle aan- en bijgebouwen en wat duurzaam onderdeel uitmaakt van het gebouw. Bijvoorbeeld hekwerken en toegangspoorten. Meestal maakt de fundering verzekeringstechnisch geen onderdeel uit van het gebouw, tenzij apart meeverzekerd.
-
Als er een verzekerde oorzaak is, dan kan omzetverlies worden uitgekeerd. Dit kan alleen niet op de gebouwenverzekering, maar op een aparte hiervoor bestemde verzekering. Wel kunt u de gemiste huurinkomsten uitgekeerd krijgen op de gebouwenverzekering.
-
Dit is mogelijk als het gebouw aan een aantal eisen voldoet. Dit hangt af van de lengte van de overspanning en of het een plat dak is.