

Wat zijn de risico’s van buitenopslag?
Wist u dat brandstichting een van de meest voorkomende oorzaken is van brand? Het gaat dan vaak om goederen die brandbaar zijn en tegen de gevel staan. Denk bijvoorbeeld aan een stapel hout, pallets, kunststoffolie, kisten of dozen. Maar ook aan afvalcontainers! Houdt u hier rekening mee bij uw bedrijf?
Buitenopslag: 10 meter
Om de schade door brandstichting van buitenopslag te voorkomen, verlangt uw verzekeringsmaatschappij vaak dat u goederen buiten op minimaal 10 meter van uw bedrijfspand bewaart. Dit staat beschreven in de clausule ‘buitenopslag’. Als u dit niet doet, dan kan het betekenen dat de maatschappij bij schade niet uitkeert. Het kan ook zijn dat de verzekeringsmaatschappij een eigen risico hanteert. Dit verschilt per maatschappij.
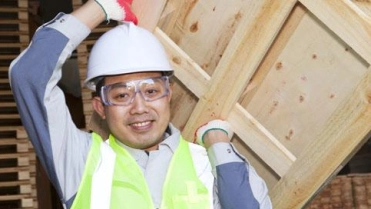
Preventietips bij buitenopslag
U kunt zelf het risico van brand via buitenopslag beperken:
- Probeer brandbare goederen zo veel mogelijk binnen op te slaan.
- Maak bij buitenopslag zo veel mogelijk gebruik van afsluitbare stalen containers.
- Zorg dat er geen opslag tussen twee bedrijfsgebouwen mogelijk is in verband met brandoverslag.
- Ga in gesprek met uw buren als de buitenopslag op het naastgelegen terrein een brandgevaarlijke situatie oplevert voor uw bedrijf.
- Richt voor buitenopslag een vaste plek in, buiten het bereik van vandalen.
- Sluit uw terrein af met hekwerken om indringers zoveel mogelijk te voorkomen.
- Controleer aan het einde van iedere werkdag of de containers goed afgesloten zijn en of deze op voldoende afstand van de gebouwen en de erfafscheiding staan.
Buitenopslag is een van de belangrijkste clausules bij een verzekering. Lees over onze clausulecheck voor ondernemers.

Faillissement na brand
Uit onderzoek blijkt dat 40% van de mkb-bedrijven na een brand failliet gaat. Als u uw bedrijfsvoering goed afstemt op de clausule buitenopslag, voorkomt u tegenvallende schade-uitkeringen. Denk hierbij aan de kosten van de herbouw van het pand, maar ook de kosten van stilstand. Dit kan grote financiële gevolgen hebben. Heeft u deze risico’s goed in zicht? Uw risicoadviseur vertelt u hier graag meer over.
Klanten beoordelen ons
met een 8,8
Wij regelen het voor u
- U hoeft het niet alleen te doen
- Direct contact met een adviseur
- Altijd advies op maat
Aalsmeer
Alkmaar
Apeldoorn
Breda
Breezand
Capelle aan den IJssel
De Bilt
Den Bosch
Dordrecht
Echt
Eindhoven
Enschede
Geleen
Groningen
Haarlem
Heerhugowaard
Heinenoord
Huizen
Maastricht
Oisterwijk
Rijswijk
Roermond
Rotterdam
Sliedrecht
Sneek
Utrecht
Vlijmen
Zevenaar
Onze klanten beoordelen Zicht gemiddeld met een
-
U verzekert in de meeste gevallen de herbouwwaarde. Dit is de waarde die een aannemer nodig heeft om het gebouw weer op te bouwen. Het kan ook zijn dat u niet wilt herbouwen en dan kunt u in overleg met de verzekeringsmaatschappij de verkoopwaarden uitgekeerd krijgen.
-
Alle aan- en bijgebouwen en wat duurzaam onderdeel uitmaakt van het gebouw. Bijvoorbeeld hekwerken en toegangspoorten. Meestal maakt de fundering verzekeringstechnisch geen onderdeel uit van het gebouw, tenzij apart meeverzekerd.
-
Als er een verzekerde oorzaak is, dan kan omzetverlies worden uitgekeerd. Dit kan alleen niet op de gebouwenverzekering, maar op een aparte hiervoor bestemde verzekering. Wel kunt u de gemiste huurinkomsten uitgekeerd krijgen op de gebouwenverzekering.
-
Dit is mogelijk als het gebouw aan een aantal eisen voldoet. Dit hangt af van de lengte van de overspanning en of het een plat dak is.